标签:
主办单位: 中国法学会商法学研究会
会议地点: 广州白云国际会议中心2号楼二层佛山厅
会议时间: 2026年10月24日下午14:00-18:00
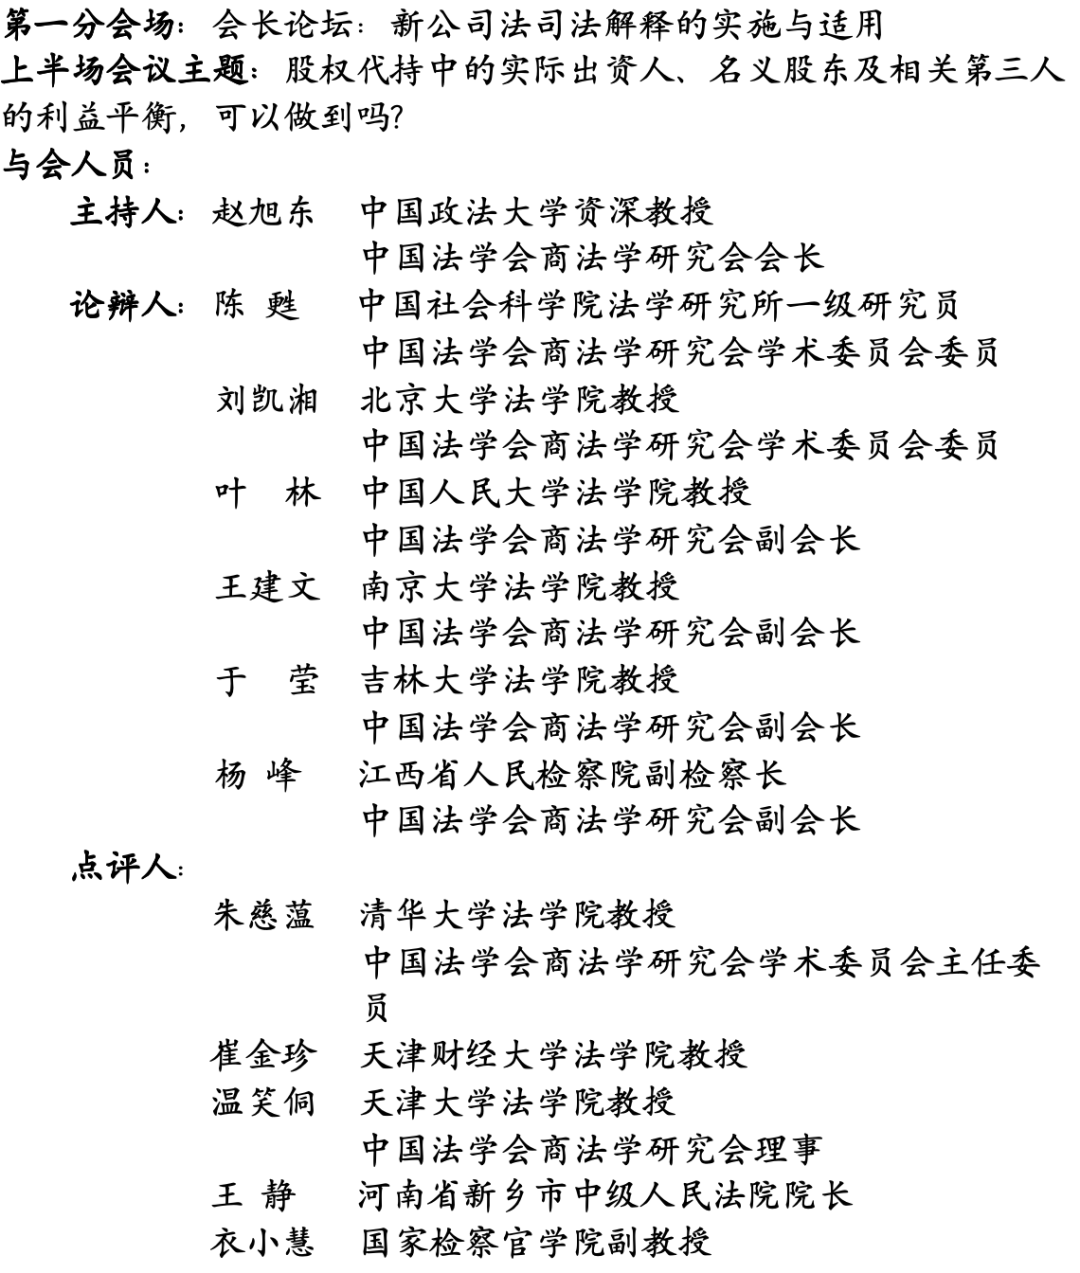
赵旭东(主持人)指出,本场聚焦隐名投资(股权代持)中各方当事人的利益平衡。这一公司法学理上最具理论性与实践性的议题,衍生问题纷繁复杂。从规范沿革看,《公司法司法解释(三)》以四个条款专项规制隐名投资,而本次《新公司法司法解释(征求意见稿)》已扩至十一条,原因在于新《公司法》对该问题基本未作规定、全凭司法填补。本场核心在于,能否在实际出资人、名义股东与第三人之间求得利益平衡,天平究竟应向一方倾斜还是两边“填平”?因此,期待论辩形成真正的观点交锋,而非平和表述,建议各位论辩人先厘清具体问题,再展开深度研讨。
刘凯湘指出,股权代持应明确一个立法政策前提,即法律对股权代持并非鼓励或一概禁止,而是允许其存在。以此为基点,他对相关争议逐一展开。就利益平衡的基准而言,利益平衡不是按各方要求强弱简单取舍,而是对合理利益进行排序,组织法秩序应优先,善意、不知情的权利原则上优先于恶意、知道的权利。就显名程序而言,新《公司法》取消同意权后,显名程序应相应变化:原同意权本身即有问题,其他股东若行使优先购买权,就不必再行使同意权,一旦同意反而失去优先购买权的基础,因此重点应落在优先购买权的行使。就出资责任而言,公司知道实际出资人甚至代持系公司安排时,可由实际出资人承担;公司不知时,应由名义股东承担;第三人、债权人或申请强制执行人不知情时,应保护其信赖,由名义股东承担。至于名义股东处分股权,对外处分时相对人善意的,应认定为有权处分;有权处分与善意取得不是一回事,名义股东与实际出资人之间内部可构成无权处分或违约,但对外对第三人原则上是有权处分。与之相衔接,强制执行亦应考察代持是否构成申请执行人交易时的决定性因素。
陈甦以《新公司法司法解释(征求意见稿)》中涉及强制执行异议排除的相关条款为切入点,指出相关规则涵盖受让人已记载于股东名册但未办理变更登记、名义股东金钱债权人申请执行、实际出资人提出执行异议等情形。在他看来,这些条款的适用可能削弱登记公示公信力和商事外观主义,值得进一步探讨;然而,这些规则又确有实体公正与交易信赖基础的合理性。与此同时,允许实际出资人请求排除执行,客观上也可能形成对隐名交易、私下交易的警惕机制。就法律对股权代持的态度而言,他认为既不禁止、也不宜支持,总体趋于否定,唯在限定极严格条件时,或可作为一种折中方案予以采纳。回到规则细节,实际出资人执行异议成立,前提要么是符合显名条件,要么是已履行全部出资义务;在此情形下,虽名册、登记均无记载,法律却承认其已进展到这一步,实质上使名义持股关系归于消解。综上,他原则上对这类规则不持肯定态度,但承认其在严格限定条件下具有合理性。
叶林围绕“收紧实际出资人显名”的主张展开论述。他提出,股权代持会带来隐藏关联交易、隐藏控制、阻碍资本充实等负面后果,对代持的整体评价应偏负面,但绝非予以否定。在方法论上,应坚持分离原则,实际出资人(委托人)与名义股东(受托人)之间是一层关系,名义股东与公司之间则是另一层关系,二者不可混为一谈;也不能将股权代持简单等同于委托。关于显名程序,他指出,显名的逻辑前提应是其他股东的一致同意,仅仅同意由名义股东代持,并不等于同意实际出资人本人成为公司股东。因此,显名须取得其他股东一致同意,既不应降低为三分之二多数决,也不应采用隐晦的默示同意规则。若实际出资人确有显名需求,就应遵循透明度原则,在代持之初即将代持关系向公司和其他股东言明,不能让不知情的相对人承受其自我选择所生的风险。
王建文认为,股权代持问题涉及内部关系与外部关系、合同关系与公司组织关系、交易安全与财产权保护等多重交织,难点正在交织处的司法政策选择。既往法院基于解纷中立立场确认代持效力,反而向社会释放了"代持合法乃至受鼓励"的错误信号;新的司法政策应转变为以原则否定为基本导向、仅在特殊情形下予以适当特别保护。关于显名程序,虽然本轮草案调整为“其他股东同意或者默示同意”方向可取,其理论基础仍主要落脚于其他股东的优先购买权,并未充分顾及债权人利益保护、出资安全与资本充实,因而不能仅以其他股东同意即认定具备显名条件。关于信赖利益保护,他认为将公示信息的对抗对象限缩为“善意交易相对人”是一种误解。制度规定某主体的公示信息得对抗何种第三人,其规范目的恰恰是从保护该公示主体出发,对抗范围越窄,对该主体权利的保护反而越强;但股权情形特殊,虽属公司登记事项,又可能直接归属于个人、与公司无最直接关联,因此股权公示对抗所保护的究竟是股东还是公司,须首先厘清。关于显名条件是否具备情形下的出资责任,他认为由实际出资人承担、且由权利人择一行使的裁判方向总体可行,但"符合隐名条件即当然受法律一体保护"这一前提仍值得质疑。
于莹则分场景对该问题予以讨论。第一,就场景划分而言,上市公司和金融公司代持问题本次不展开;未上市股份有限公司应看股东名册是否变更;争议最大的是有限责任公司,应结合优先购买权来看。第二,就名义股东对外转让而言,受让人需征得其他股东同意,具体分三种情形:其他股东告知受让人系代持而受让人仍受让的,其善意不成立;其他股东不同意且不知情的,实际出资人只是债权人,债权平等;其他股东同意且不知情的,受让人构成善意,实际出资人只能向名义股东索赔。第三,就瑕疵出资而言,现行公司法解释三第26 条锁定名义股东对外责任,征求意见稿又允许名义股东证明实际出资人符合显名条件而脱身,同时允许实际出资人排除执行,可能形成 "名义股东对外负责、实际出资人对内排除" 的结构性紧张。第四,就执行异议而言,把显名条件嵌入执行异议之诉,可能产生诉讼类型和审级问题。
杨峰认为,法律制定过程本身是利益平衡过程,法律规则也是利益分配规则。股权代持应遵循五项规则。第一,区分内部关系与外部关系。内部关系基于合意,尊重意思自治、保护实际出资人权益;外部关系涉及交易安全、市场秩序与善意第三人信赖,如名义股东处分股权或实际出资人请求排除强制执行时,应优先考量交易安全。第二,区分交易法与组织法。仅涉财产权益的代持安排可适用合同法,股东资格认定关乎公司治理、表决权与义务承担,应更多由组织法控制,不能仅以意思自治判断。第三,坚持外观主义但允许例外。股权代持中仍应以登记公示为优先,例外如相对人恶意明知等情形。第四,个体权益与市场整体秩序冲突时,优先保护市场秩序。第五,利益分配与风险成本相匹配,风险制造者承担风险、处于不利。实际出资人一旦选择代持,即应意识到并承担股权可能被名义股东无权处分、被强制执行的风险,其与公司股权交易相对人及一般债权人冲突时,应处于不利状态。
在追问环节,赵旭东(主持人)请各位直接回答:名义股东没有出资时,出资责任到底由名义股东还是实际出资人承担。
陈甦认为针对不同情形予以讨论。若公司知道实际出资人,从公司角度可以向实际出资人主张,但若公司不知情,只能向名义股东主张。但是名义股东承担责任后可以向实际出资人追偿。
刘凯湘认为应区分公司资本充实责任与债权人保护。公司和债权人完全不知情时,按名义股东履行股东义务;公司和债权人都知情时,实际出资人有出资义务,名义股东除非被欺骗、欺诈、冒名,只要自愿,就可能共同承担。
王建文认为也应当类型化区分。在公司和股东完全不知情情况下应当由名义股东承担出资责任;在公司和债权人都知情情况下,适用股权代持,此时除非名义股东是被欺诈或冒名,则名义股东不承担责任。
杨峰认为,若一定要选最终责任人,应由实际出资人承担。其法理基础在于,第一,风险由他制造,代持由他引发;第二,权益归他。
叶林反驳,倘若由实际出资人承担,在仲裁程序可能面临挑战。因为公司债权人不能直接告实际出资人,诉讼中可通过追加等方式缓和,仲裁中则不存在适用空间。
于莹认为资本充实原则应占首位,公司知道实际出资人时可在有出资能力的人中选择;公司债权人原则上仍应看外部登记的名义股东。
赵旭东进一步展开追问,名义股东处分股权是否构成无权处分,善意第三人能否善意取得?
杨峰认为,名义股东是有权处分,不是无权处分,因此不存在善意取得问题。从外观主义看,显名之前名义股东享有股权,实际出资人享有的是基于代持协议的内部权利。名义股东处分大多数情况属于有权处分,不存在善意取得。
叶林认为需要构建逻辑一致性。如果以名义股东登记形式要件为核心判断标准,名义股东当然是股东,拥有股东全部权利,就有处分权。如果相反,让实际出资人承担责任,则要二分:承担责任时让实际出资人站出来,因为其制造风险;行使权利时名义股东有完全股东权。两层做法逻辑上应一致,以同一标准界定权利义务,同时在例外情况下基于资本充实责任让公司和债权人有更多选择。
刘凯湘提出,名义股东就是公司法中的股东,股东名册是法定的,登记是法定的,他们就是股东。代持协议是内部协议、债的关系。对外,名义股东是股东,当然有权处分。内部约定不得处分,是内部问题。有权处分、无权处分要根据实质有权还是外观有权判断。我是公司法上的股东,当然有权处分;内部约定不能对抗公司债权人。
于莹延续上一轮观点,认为有限责任公司下要结合优先购买权。名义股东对外签股权转让协议,相对人基于登记信赖通常是善意;但因优先购买权,必须征得其他股东同意。征求其他股东同意时可能产生场景:其他股东告知这是代持,受让人仍受让,则其善意不成立;其他股东不同意,实际出资人只是债权人,债权平等;其他股东同意且不知情,受让人善意,实际出资人只能向名义股东索赔。
王建文提出,名义股东才是真正意义上的法律上的股东,类似于夫妻分别财产约定制中,不能够拿内部约定对抗公司。
朱慈蕰进行点评,第一,代持现象在我国非常普遍,但不是好事;司法解释用大量条款解决代持,等于认同这种普遍现象。最基本规则是内外有别,必须坚持。第二,名义股东登记在册,就有权利,包括处分权,第三人基于登记信赖交易,就应保护。因内外有别导致一方受损,内部去追责。法律应让代持的人没有优势、冒很大风险,无论实名还是在册都有风险。记在名义股东名下的股权,债权人来扣押,债权人之所以愿意借钱,可能就是看到名下有股权;不能突然出来实际出资人说股权是他的,除非能证明债权人恶意。名义股东在很多场景下就应按真实股东看待。
崔金珍分享自己的学习感悟,股权代持实践非常普遍,投资者可能为规避身份限制、保护隐私、税务筹划等选择他人代持。理论上有信托关系说、无名合同说、委托代理说等,她比较赞同委托代理说。关于名义股东转让代持股权,她赞同有权处分:工商登记和股东名册赋予名义股东权利外观,第三人信赖公示外观才交易,应保护;登记股东依法享有处分权,否定其效力可能动摇公信力;隐名股东选择代持,应预见到风险,不能以内部约定对抗外部交易。她还介绍韩国公司法第332条第2款只解决出资责任,不规定股权归属;股权归属由案例在股份认购合同当事人确定框架下处理。实际出资人显名需要透明度,透明度如何规制,实践中应有规定。
温笑侗在评论中提出,公司跟实际出资人之间不存在直接的股东关系;名义股东可要求实际出资人履行出资义务;如果名义股东与实际出资人建立委托关系,公司可基于代位或追究实际出资人责任,此时名义股东与实际出资人实际是连带关系。但处理有权处分还是无权处分时,要看名义股东处分时对实际出资人权利状态如何:相对于公司是有权,相对于实际出资人是无权,可以分开。
衣小慧将股权代持归结为三个“交织”。第一,实体法与程序法交织,涉及公司法与强制执行法。第二,理论与实务交织。2019年《九民纪要》之前,司法裁判和理论更倾向外观主义,保护外观信赖;九民纪要之后更多倾向实质主义,保护实际出资人。第三,民法与商法交织,涉及合同法、公司法、意思自治与组织法强制。股权代持实质是实际权利归属与交易安全保护之间如何利益衡量。很难一刀切,但应区分不同阶段、不同场景,构建差异化裁判规则。核心是建立商事外观主义的适用边界:要区分交易债权人和非交易债权人;还要区分真正代持与登记错误等过错情形,存在可归责性判断。因此应区分状态、分阶段构建差异化规则。
王静认为,首先,利益平衡问题更多体现最高法院司法政策的强弱,与坚守商法外观主义等基本原理制度的平衡。有学者认为司法解释在静悄悄创设新的责任结构,强度很大。股权代持在司法实践中不是独立案由,广泛存在于股东资格确认、股权转让、请求变更公司登记、股东出资、损害债权人利益、执行异议之诉等案由中。其次,对于名义股东处分股权问题,大家讨论的是第三人权益保护路径不同:名义股东处分是无权处分加善意取得,还是有权处分加善意取得?对第三人保护力度或政策目标可能相同,但路径不同。最高法院选择无权处分加善意取得;不少老师认为应是有权处分加善意取得。我也倾向有权处分,因为最终保护效果一样,司法政策强度稍弱未尝不可。最后,名义股东债权人与实际投资人债权人,到底优先保护谁?实际投资人在代持之初应看到风险;名义股东债权人基于登记信赖。执行中,实际投资人债权人对股权执行是否有期待权,与对被执行人一般财产的一般期待权不同,内部有争议。最高法院在保护实际投资人债权人方面以显名条件具备或缴纳全部出资为条件,其认为不完全接受。
李建伟在自由发言中提出,这一问题实质是民法思维与商法思维的区别,民法思维苦苦追问“谁是这个股权的实际享有者”;商法思维追问“谁是公司的股东”。原来最高法院在这个问题上不敢作肯定回答,才出现各种逻辑悖论和学说批评。此轮公司法司法解释草案修通过11个条文,坚定地回答了“名义股东就是公司股东”,并不存在善意取得制度空间。其次,公司债权人追究瑕疵出资责任。叶林教授敏锐捕捉到程序问题,公司债权人直接找实际出资人承担责任绝对不到位,不能受理;因为公司债权人怎么知道背后有实际出资人?除非名义股东不愿承担责任,把实际出资人暴露出来,法院才能追加。但他与叶老师意见稍不同,公司找实际出资人是有空间的。现实中所谓股权代持,很多是实际控制人借名义股东名誉,在公司内部行权、主持经营;征求意见稿重大点是把实际控制人定为“实控人”,完成实控人、双控人和董监高义务责任体系的套用转化。公司知道代持时,公司直接找实际出资人可以,但仅限于出资责任问题。
徐强胜在自由发言中表示,首先必须区分股权代持的情形。第一种情形为实际出资人向公司表明股权代持关系;第二种情形为公司不知股权代持关系,此时名义股东应当是公司股东。同时,公司法司法解释对于实际出资人和名义股东的名称规定也带来了一定程度上的理解困难。
陈茂华在自由发言中表示,对于股权代持问题不应当出现在实务中,这会造成造成一种乱象。同时对于股权代持的术语问题,从规范化层面讲,不应当认同股权代持的名称,实际出资人因为各种原因不便记载于股东名册,应当区分于冒名出资等其他情形。名义股东实际上就是股东,名义股东应当对外承担责任。
赵旭东(主持人)最后总结,辩题“利益平衡可以做到吗?”从各位发言看,似乎还下不了结论。因为股权代持中不太能完全平衡,更多倾向是对外观主义的承认、对第三人债权人的保护;对公司法组织法规则的实施更倾向限制。这样很难完全兼顾各方诉求。也许不是一句话能截然回答,需要根据不同场景、附加不同条件判断。
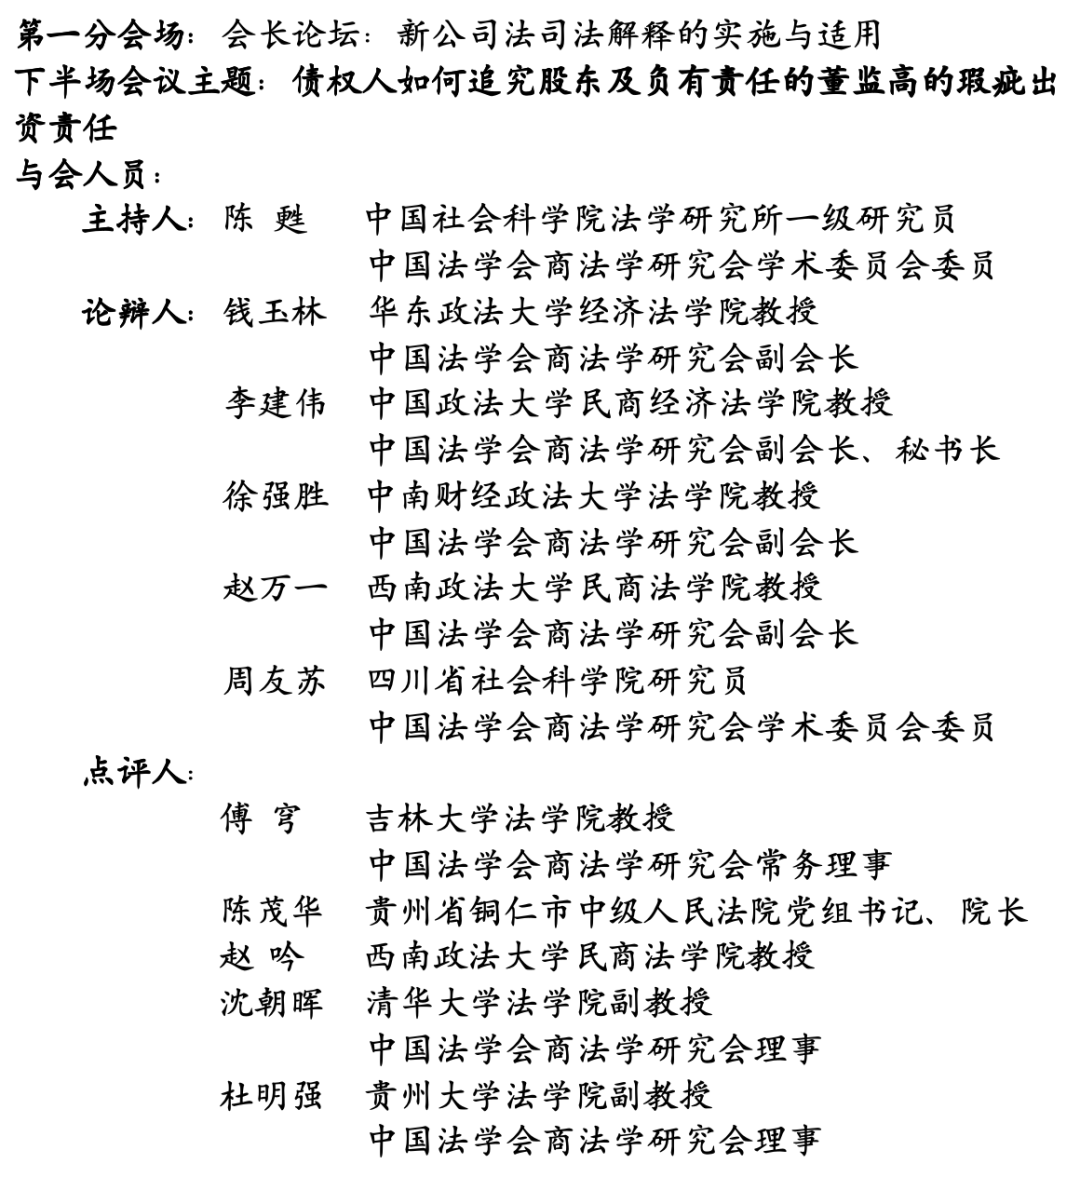
陈甦(主持人)介绍了本场主题沿袭上一个半场,主要涉及到债权人如何追究股东及负有责任的董监高的瑕疵出资相关责任?希望大家能够聚焦主题,展开论辩
钱玉林认为,就权利性质而言,无论从契约理论下股东与公司关系,还是从财产法上股东出资作为责任财产的角度,债权人对瑕疵出资股东的直接请求与代位权并非必然排斥,而可构成请求权竞合,二者均有法律基础。其次,就董监高责任承担而言。由于抽逃出资与未全面履行出资义务不同,抽逃出资更接近侵权行为,不能简单类推未履行出资义务规则。因为,对于董监高责任,应区分三类情形:未催缴出资、抽逃出资、违法减资。资本流入端董事责任相对有限,资本流出端如抽逃出资、违法减资中董事责任更需结合公司权力配置判断。违法减资往往由股东会决定,董事更多是执行者,不能简单照搬美国偿债能力测试或西方董事责任逻辑。债权人追究董事责任应审慎,原则上属于公司内部治理;只有符合《公司法》第191条故意或重大过失、直接侵害债权人等例外情形,方可突破。三种情形下债权人追究负有责任董监高的路径应尽量统一,避免规则割裂。
李建伟结合条文予以阐释,他认为《公司法司法解释(三)》第13条第2款曾允许债权人直接起诉瑕疵出资股东,后续司法解释稿在直接诉讼与代位权之间“兜兜转转”,现在又回到可直接诉讼、同时符合条件的也可代位诉讼的路径。诉讼路径背后是实体权利实现问题:走代位权诉讼会涉及《民法典》第537条的直接受偿规则,以及多个债权人对同一股东、多个股东的责任承担;若允许直接诉讼,则多个债权人之间的关系主要通过执行层面解决。同时,对于董监高责任,应区分未催缴出资、抽逃出资、违法减资三类情形。现行解释稿对债权人能否追究负有责任董监高的态度并不一致:未催缴出资情形下原则禁止债权人直接追责,但又保留“法律另有规定”的例外;抽逃出资情形可适用瑕疵出资规定;违法减资情形则出现更复杂的表述。违法减资中,若能证明董事高管违法操作、直接侵害债权人,且符合故意或重大过失,可考虑适用第191条。总体应关注司法解释的可操作性与诉讼结构的经济、简明、有效。
徐强胜提出,对股东出资责任,应重视破产程序的清理功能。公司不能清偿到期债务时,通过破产程序由管理人追缴出资,可能是最公平、最简明的方案;否则债权人直接追股东、再追董监高,容易造成程序复杂和不公平。股东出资责任的核心仍是股东对公司承担出资义务,破产阶段可对相关主体全面清理。董事的催缴责任原则上是对公司的责任,而非对债权人的直接责任;董事未催缴与债权人损失之间是否存在因果关系必须厘清。不能简单以西方董事责任标准套用中国公司法,应坚持公司组织法原则,并依据《公司法》第191条故意、重大过失要件限定董事对第三人的责任。
赵万一认为,当前司法解释存在明显的“商法民法化”倾向,把复杂商事关系简单纳入民法调整,容易导致责任主体、责任形式泛化。对“穿透式思维”“关联式思维”应保持警惕:在简单商品经济中或许可行,但在复杂公司交易中,试图在一个诉讼中追究所有责任主体,可能造成程序负担和风险转嫁。应区分破产阶段与非破产阶段:破产阶段可对公司与股东、债权人关系全面清理;非破产阶段则应尊重公司独立人格和组织法结构,不能把所有风险都转嫁给公司债权人或董事。对“负有责任”的认定,不能采上帝视角,而应在具体诉讼中结合条件判断。商法与民法各有其观念基础,不能把商法简单视为民法之“现象”。
陈甦(主持人)认为,公司无力清偿时可直接申请破产;对相关责任人或瑕疵出资股东,应追究相应出资责任,或进入破产程序由清算人、破产管理人主张,证据较为充分。有人担心启动破产会使公司走向破产,但相关制度可在启动、清算后加以控制。其强调应保护债权人利益,单靠个案处理难以兼顾各方,需在制度层面平衡,使各方利益得到更妥当安排。
周友苏重点讨论股权转让中的瑕疵出资责任。《公司法》第88条规定转让未届出资期限股权时前手、后手的责任,目的在于保护债权人,但实践中容易出现前手被无限追索、补充责任比比例连带责任更严厉的问题。补充责任在司法实践中常表现为“谁有钱就追谁”,若不加限制,会造成不公平。应通过学理和司法解释对补充责任的追索范围、时间、次数等作出限制。可考虑以债务发生时间、交易结构、责任范围等作为限制标准。对违法减资、抽逃出资等资本流出情形,也要区分股东会决策与董事执行,不能笼统追责。对前手转让时本身存在瑕疵的情形,后手连带责任与前手补充责任的关系亦应细化。
傅穹补充,债权人直接请求与代位权不能同时并用,否则可能双重受偿;应区分公司组织法上的特别权利与民法代位权。公司法在资本流入端对董事责任规定较少,在资本流出端则强化董事责任,这一差异有体系原因。违法减资中,未通知某一债权人的情形可能是相对无效,而非绝对无效;董事责任应结合公司权力配置。美国偿债能力测试以董事会决策为中心,中国减资由股东会决定,不能简单移植。对债权人保护应有限度,不能以组织法名义无限扩张。对董事责任,应区分核查催缴、抽逃出资、违法减资等不同场景,不能以同一法条笼统处理。
钱玉林补充,对于董监高与出资的关系,涉及三种情形,性质有所不同。瑕疵出资中董事违反信义义务,责任独立;抽逃出资中董事可能构成共同侵权,与出资无直接关系;违法减资中最终由股东决定,董事承担补充责任的基础值得思考。把不同问题放进同一法条表述,本身就是问题,建议重点后续规范应聚焦于违法减资中董事责任。同时,关于债权人是否可以直接起诉董事,我持反对意见。在公司正常经营下,董事勤勉义务对第三人不产生效力,属内部治理问题;债权人直接起诉董事,是对公司治理的不当干预。应区分不同情形、不同责任、不同被告。
李建伟亮明自己的观点,对于负有责任的董监高的责任,这一问题复杂。就违法减资而言,只要构成违法减资,债权人可初步证明董监高有责任:减资从发起到落实由管理层操作,股东被动收益或幕后指使,但行为由董监高形成;未通知债权人、未公告、未经同意等事实即可作为证据。违法减资至少可论证构成公司法第191条,即董事高管因故意或重大过失违法执行职务直接侵害第三人,应承担相应责任;但直接对债权人承担赔偿责任仍应谨慎。同时,对于董事催缴核查义务,不赞同债权人直接追究。若公司已起诉董监高且责任确定,公司不履行,债权人可依代位权追究;这不是公司法特别问题,而是代位权问题。
陈甦(主持人)担忧,相关请求权基础尚未融合,担心债权人遇公司债务即起诉全体股东并冻结财产,这种情况能否将董事都当作责任人?还是需要根据情况予以区分?如何保障加速到期请求的相当性?这些问题涉及公司治理下的风险配置。同时,还需要警惕诉讼经济。合同债是纯粹个别债,公司法上则是集体概念。因此要有选择;一旦股东承担单独责任后向其他方追偿,诉讼会进一步扩张。如何做到既经济又简明有效,需要继续讨论。
徐强胜认为,保护债权人并无问题,但责任核心在于公司责任及破产阶段的责任配置;对债权人保护较好的办法是通过破产程序,极端情形另论,一般应继续收缴或追及真正股东的出资财产。关于减资中的董事责任,问题复杂,不能简单照搬西方“董事不懂事、怕检测”的逻辑。中国减资存在上市与非上市等区分,董事往往只是操作者,并非真正实际控制人;董事责任应结合其在公司中的地位、信义义务及与实际控制人的区别来判断。应坚持对公司本质的认知,回到公司组织法定位讨论董事责任。
赵万一针对其反驳回应,他认为自己并没有否定对债权人的保护。现行规则保护债权人时,请求权基础和适用条件需检讨。现在把票据法上的“前手后手”、追索权逻辑移植到公司法,在无权转让、多次转让背景下,没有限定哪一转让环节、哪一个股东,也无次数限制;只要曾经是公司股东、存在出资瑕疵,谁有钱就追谁这虽有利于债权人,但不符合民法上一般只能向相对人主张的逻辑,且无时间限制、无转让次数限制。代位权本是选择权,适用空间较小;现在似乎只要能给债权人权利就全部给。因为,他认为不是不保护债权人,而是一旦保护就要保护好,应检讨制度设计和请求权基础。
周友苏认为,公司制度选择有限责任,本就是在债权人保护与公司效率之间作出有利于公司效率的选择。现在值得关注的是具体司法中的异化:一是用第191条追究董事责任,董事只是代理人,出资不到位、瑕疵出资是股东责任,却让董事为股东担责;二是加速到期可能牵连并无过失的人;三是股权转让中追究前手股东责任可能导致不公平。新《公司法》已定,但司法解释和司法政策应作必要限制,注意体系化,防止商法民法化。
陈茂华从实务角度赞同专家教授的理解及法院目前对债权人向未出资股东主张权利的受理与处理方式;认为将问题推至破产阶段处理虽对法院简单,但若强制模式久等至破产,对提出方不公平;主张穿透思维应坚持“外观为原则、穿透为例外”,并限制其适用,避免实践中把内外关系倒置。股权转让责任可以债务负担时点为参考,但不能一概适用。其提出三点:一是提炼实践样态,将转让、董事高管担责等情形逐一类型化,推动文本规范走向个案;二是坚持公司法组织法原则,避免形成两套体系;三是对董事、高管分层分类,按故意、重大过失配置连带或补充责任。其还介绍对两百多个案例逐一分析,发现相关主体多多少少都在规避,故强调从实践样态出发研究。
赵吟认为,第一,出资期限提前的决议能否适用资本多数决?最高院曾有裁判认为应经全体股东一致同意,因其不属经营管理事项。但加速到期下公司要求股东提前出资,实践中似乎无需决议。差异在于“公司不能清偿到期债务”标准不一:有以财务困境、终结本次执行或存在诉讼为准,与破产法考虑信用能力不同。由此,公司日常发现财务恶化时能否温和要求提前出资,路径存疑。且债权人主张加速到期,判决多落脚于股东补充赔偿责任,似沿用司法解释三逻辑;股东若无过错却丧失期限利益并担责,是否间接认定其有过错,存在逻辑张力;第二,股权转让后转让人责任,我筛选307件样本,其中公司法实施前298件,判担责与不担责约各半;实施后9件中8件判担责。责任形式包括补充赔偿、补充、连带、连带清偿及未出资范围内责任等,实践尚未统一;第三,刑民交叉下,政府平台受欺诈出资、行为人构成诈骗罪,公司无力清偿后,债权人能否要求未缴出资股东继续履行出资责任?法院内部有分歧:或重外部债权保护,或认为股东已实缴数亿元且难追回,再缴剩余出资不尽合理。
沈朝晖指出,对于债权人请求加速到期,当前司法解释的草案更改为债权人直接请求,而非代位权路径。这一选择相对更有利于股东:代位权以公司不起诉或仲裁为启动条件,债权人可直接追股东;直接请求下股东承担补充责任,债权人须先执行公司财产,股东多一道屏障。两条路径在“出库入库”上存在差异,但都是出口,均由股东直接向债权人清偿。出资与抽逃出资的责任差异,源于资本流入与资本流出不同:资本流入环节董事责任较少,资本流出环节应强化董事责任。责任基础在于股东违法程序使债权人从公司取得财产无效;违法减资多系未通知个别债权人,宜发展相对无效规则。
杜明强围绕两个问题发言。第一,关于公司债权人对未出资股东主张权利,他认为应定性为公司法上的组织法特别权利;用民法代位权解决会遇到许多麻烦,包括直接清偿还是入库等问题;第二,关于董事违反催缴出资义务的责任,他梳理约105份案例发现,司法解释出台前裁判不一:32份判董事担责,38份否定董事担责,35份未明确处理;明确连带责任仅8份,普通赔偿责任12份,其他相应责任12份。公司法第51条要求董事会核查,但责任落到具体董事,成为实践与学理焦点。法院判董事担责多按构成要件分析五方面,争议主要在违法行为与损失的因果关系。因此,他建议应区分董事会行为与董事个人行为;责任承担以过错程度和原因力大小构建,以补充责任为主、比例责任为辅的责任形态。
傅穹认为,第一,公司追究相关股东责任应区分不同风险情形,但是否适用及如何限制,需要进一步思考。第二,对股权转让中的前手责任,无论何种情形,实践中多倾向适用第191条;其是否与其他责任重叠尚需考虑,但我认为第191条可作为路径。
陈甦(主持人)最后对大家的建言献策表示衷心的感谢。
热门排行